
核心结论
OCR 结果只是候选数据。要逐行核对行项目、数量、单位、编码和金额,检查表格错位、合并单元格和手写内容。用采购订单、供应商目录和历史价格交叉比对。人工确认界面要能原文与识别结果并排查看,修改留痕,确认人对结果负责。
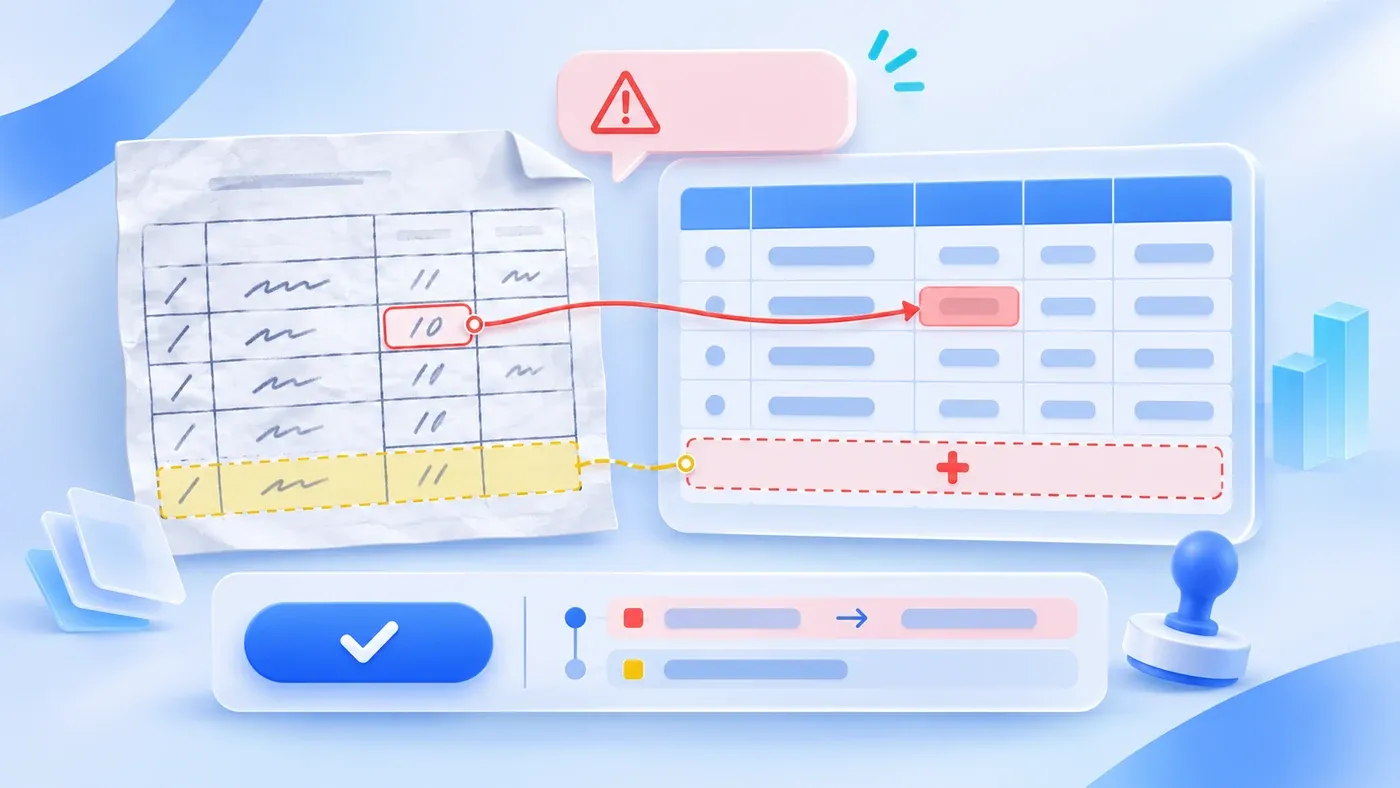
用一个假设场景说明:采购同事把一张 12 行的采购单扫描件交给系统识别。识别完成,系统显示总金额 48,600 元,与扫描件上的合计一致。财务抽看一行:数量 10 被识别成了 100。再往下看,另一行根本没有被识别出来。一个数量多了十倍,一行漏了,两个错误在总额上互相抵消。
扫描件识别能把录入时间从二十分钟压到两分钟,但它输出的是候选数据,不是可以直接入账的结果。尤其是采购单这种带表格、手写和多种单位的单据,人工确认不能省。
识别出来,不等于可以入账
OCR 和视觉模型识别的是版面上的文字,不一定理解这一行属于哪个字段。表格线缺失、单元格合并、盖章遮挡、手写补注,都会让文字落错位置。
系统给出“识别完成”只说明处理结束,不说明结果正确。入账、付款、对账这些动作,应该建立在人工确认之后。
版面错位:表格线、合并单元格、手写
表格线缺失或倾斜:扫描件轻微倾斜时,列与列可能串位。单价跑到数量列,金额跑到备注列。
合并单元格:一个供应商名称跨多行,识别时可能只填在第一行,其余行变成空值;反过来,也可能把第一行的值复制到所有行。
手写内容:手写数量、签名、盖章旁的批注,识别置信度通常较低。手写“10”与“100”、数字“1”与“7”是常见混淆。
跨页表格:第二页没有表头,识别可能把第二页第一行当成新表头,或者丢掉续表关系。
这些问题的共同点是:单独看识别结果很像正常数据,只有对照原文才能发现。
行项目与数量:最常见的错误
逐行核对时,优先看四件事:
- 行数是否一致:原文有几行明细,结构化结果就有几行;多一行或少一行都要查。
- 数量与单位是否成对:数量 10 后面跟的是“箱”还是“件”,单位错了,总量差很多倍。
- 单价乘数量是否等于金额:每一行单独验算,不要只看合计。
- 合计是否由明细汇总而来:合计对得上,可能只是两个错误互相抵消,如上面那 12 行的例子。
行号也要保留。原文的行号、结构化结果的行号、修改记录的行号能对应上,复核的人才知道说的是哪一行。
编码、单位与税率
物料编码、供应商编码要能与主数据对上。识别出的编码在主数据里找不到时,不要自动新建,先标记待确认。相似编码(末尾多一个 0、字母 O 与数字 0)要特别小心。
单位要按主数据统一。原文写“箱”,系统按“件”计价时,换算关系必须确认,不能默认 1:1。
税率和含税/未税金额要分开。扫描件上的单价可能含税也可能未税,识别结果要保留原文标注,不能替客户推断。
与已有资料交叉核对
识别结果至少做三类比对:
- 与对应的采购订单比对:行项目、数量、单价是否在订单范围内。
- 与供应商目录比对:供应商名称、编码、银行信息是否与主数据一致。
- 与历史价格比对:单价是否出现异常跳变,是否超出约定区间。
交叉核对不能替代原文确认,但能帮助人快速定位可疑行。差异不一定是错误,也可能是正常的价格调整或临时加单,需要人判断。
人工确认界面要怎样设计
确认界面应该左右并排:左侧是扫描件,右侧是结构化结果,点击任一行能同时高亮两边对应的位置。差异行用颜色标出,但不要只用颜色,配合文字说明“数量与原文不一致”。
每一行都要能单独确认或修改。修改时保留原识别值、修改后的值、修改人和时间。整单确认后,记录确认人;确认人对结果负责,而不是“系统识别错了”成为无人负责的理由。
确认完成前,单据不应进入付款或入账流程。确认后的数据结构要能导出,字段与后续系统对齐。
假设原文对照表
行 | 原文 | 识别结果 | 状态 |
|---|---|---|---|
1 | 编码 A-001,数量 10 箱 | 编码 A-001,数量 100 箱 | 数量错误,需确认 |
2 | 编码 A-014,数量 5 件 | 编码 A-014,数量 5 件 | 一致 |
3 | 编码 B-220,数量 2 套,单价 1,200 | 未识别 | 漏行,需补录 |
4 | 编码 B-221,数量 8 个 | 编码 B-221,数量 8 个,单位“件” | 单位不一致,需确认 |
金额合计在表格里看可能“对得上”,但四行里三行有问题。所以逐行核对和交叉校验都要做,不能只看一个总数。
从扫描件到行项目,逐格交接
【采购单扫描识别核对清单】

一、版面
- 扫描件是否倾斜、缺表格线或有遮挡:
- 合并单元格和跨页表格是否已处理:
- 手写内容是否单独标出:

二、行项目
- 原文行数与结构化行数是否一致:
- 每行数量与单位是否成对:
- 单价 × 数量是否等于金额:
- 合计是否由明细重新汇总:

三、编码与价格
- 物料、供应商编码能否在主数据中找到:
- 单位换算是否已确认:
- 含税/未税是否按原文保留:
- 单价是否与订单或历史价格交叉核对:

四、确认与留痕
- 原文与识别结果是否并排可对照:
- 修改是否保留原值、修改人、时间:
- 确认人是否签字,确认前是否阻止入账:先拿一张有手写、有合并单元格的采购单做一次识别,再按上面四组问题核对。如果只看总额就能通过,这套流程还没有真正验收。采购单识别不能替代财务审核,也不对税务处理作判断;它只是把录入变成候选数据,由人确认。规格表核对与型号区分是相邻的两类问题,但对象不同。扫描识别与人工确认工作流的具体范围,可以在AI 应用与流程里讨论。
多模态 AI 能做什么、哪些仍需人工核对,见多模态 AI 是什么。AI 产出怎样分级复核,见AI 产出该怎么审。
